Hãy cập nhật thông tin với phân tích ngoại hối kịp thời của chúng tôi
0
Phân tích Tiền tệ & Hàng hóa:
Chỉ số Đô la Mỹ (DXY)
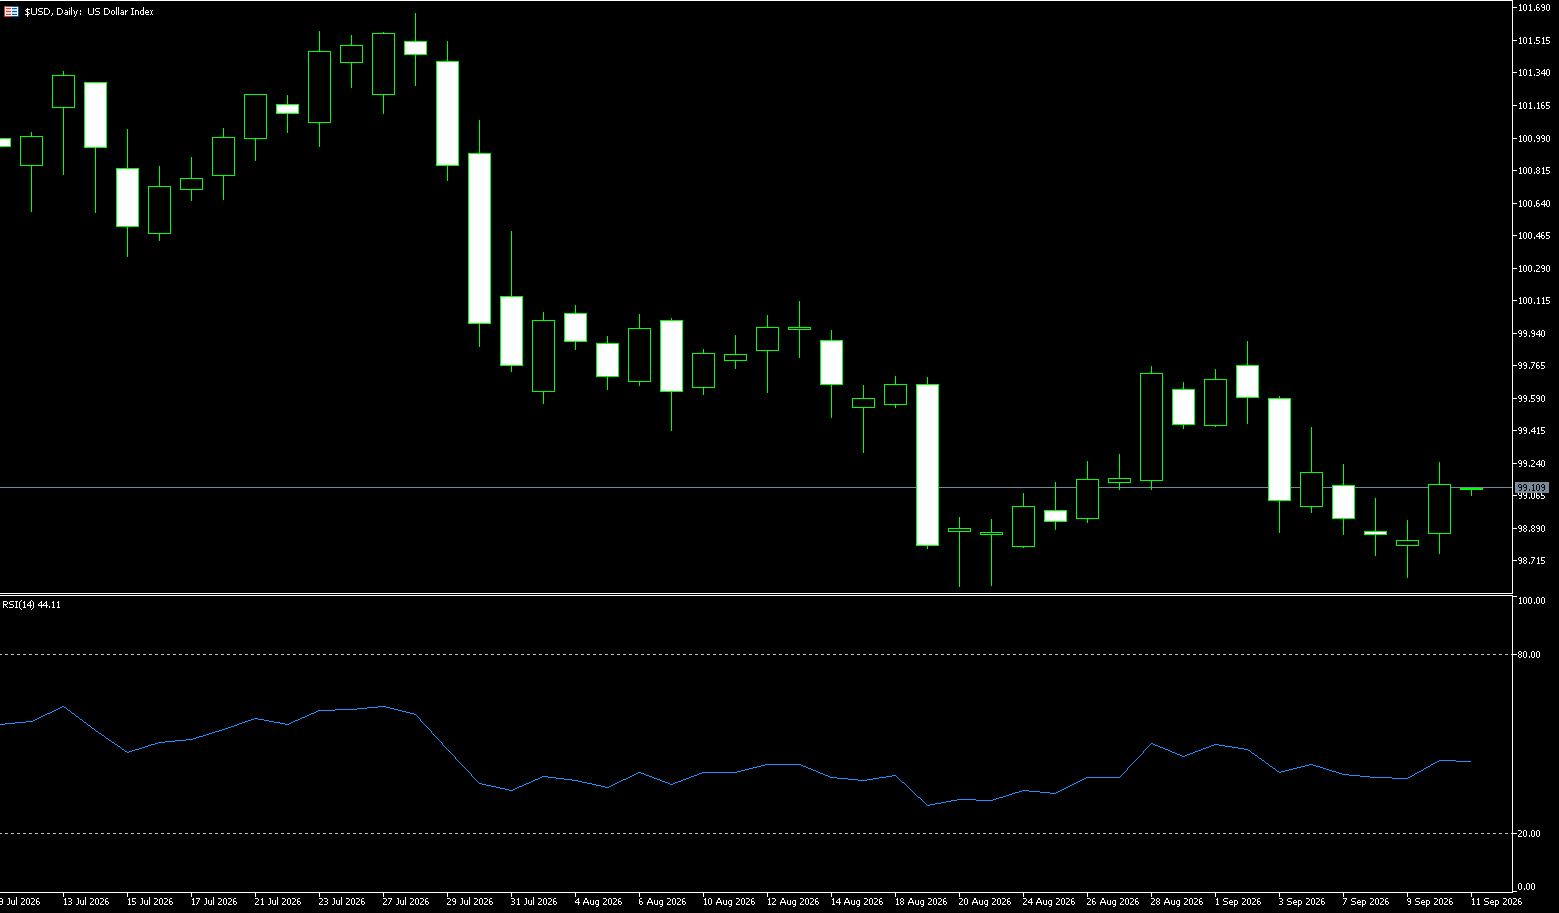
Tuần trước, Chỉ số Đô la Mỹ giao dịch trong một phạm vi hẹp, với sự giằng co giữa phe mua và phe bán quanh mốc 99, cuối cùng dẫn đến sự sụt giảm nhẹ của tâm điểm giá. Đầu tuần, chỉ số này đã phục hồi để thử thách vùng kháng cự 99.40–99.60 nhưng đã bị từ chối và lùi lại; trong nửa cuối tuần, nó chịu áp lực và giảm xuống, chạm mức thấp gần vùng 98.60. Dữ liệu công bố tuần trước cho thấy lạm phát sản xuất của Mỹ đã tăng tốc trong tháng trước, được thúc đẩy bởi sự gia tăng của giá năng lượng bán buôn liên quan đến cuộc xung đột liên quan đến Iran. Thị trường hiện ước tính khoảng 71% xác suất Cục Dự trữ Liên bang sẽ tăng lãi suất thêm 25 điểm cơ bản vào tuần tới, tăng từ mức 61% trước khi dữ liệu PPI được công bố. Lợi suất Trái phiếu Kho bạc cũng tăng mạnh sau khi Bộ Tài chính Mỹ lần đầu tiên mở rộng hoạt động mua lại, do khối lượng mua vào không đạt kỳ vọng. Trong khi đó, giá dầu đã tăng vọt lên trên 100 USD/thùng—được thúc đẩy bởi việc không có dấu hiệu nào cho thấy Mỹ hoặc Iran sẽ nhượng bộ trong cuộc xung đột—gây ra những lo ngại trên toàn cầu.
Sự mất kết nối ngày càng trở nên rõ ràng giữa những biến động gần đây của đồng đô la Mỹ và kỳ vọng về lãi suất của Mỹ. Một mặt, dữ liệu kinh tế mạnh mẽ của Mỹ đã khiến thị trường dự đoán Fed sẽ tiếp tục thắt chặt chính sách tiền tệ; mặt khác, đồng đô la đã phải vật lộn để rũ bỏ áp lực giảm giá, cho thấy các nhà đầu tư đang chờ đợi những tín hiệu lạm phát rõ ràng hơn để xác nhận hướng đi tương lai của chính sách tiền tệ. Sự yếu kém gần đây của đồng đô la phản ánh một thị trường chưa hoàn toàn chấp nhận những kỳ vọng ngày càng tăng về việc tăng lãi suất. Với lợi suất Trái phiếu Kho bạc Mỹ ở mức tương đối cao, các dòng vốn trái phiếu đang bắt đầu cảm nhận được tác động của áp lực lãi suất. Các nhà phân tích thị trường đã quan sát thấy rằng các nhà đầu tư toàn cầu đang giảm phân bổ vào trái phiếu chính phủ cốt lõi nhanh hơn so với tài sản rủi ro, vì lợi suất cao làm giảm nhu cầu đối với một số loại trái phiếu nhất định. Việc phân bổ lại nguồn vốn này có thể làm tăng thêm sự biến động trên các thị trường tài chính toàn cầu và ảnh hưởng đến đồng đô la thông qua các kênh lãi suất và tỷ giá hối đoái.
Tuần trước, Chỉ số Đô la Mỹ chủ yếu giao dịch dưới mức 99.00. Do chỉ số vẫn nằm dưới cả hai đường trung bình động hàm mũ (EMA) 9 ngày (99.12) và 34 ngày (99.51), nên xu hướng ngắn hạn vẫn là giảm giá. Mô hình này cho thấy kháng cự động gần đó đang kìm hãm mọi nỗ lực phục hồi. Chỉ số Sức mạnh Tương đối (RSI) 14 ngày đang ở gần mức 44.17, cho thấy áp lực giảm tiếp diễn thay vì một đợt phục hồi quá bán sắp xảy ra. Hơn nữa, phân tích kỹ thuật của biểu đồ hàng ngày chỉ ra rằng Chỉ số Đô la Mỹ (DXY) vẫn nằm trong một kênh giảm giá, cho thấy xu hướng giảm giá đang tiếp diễn. Tuy nhiên, Chỉ số Tâm lý Fed của FXS (FXS Fed Sentiment Index) ở mức 125.72, đặt nó vững chắc trong vùng diều hâu—vượt xa mức trung tính là 100. Chỉ số này, kết hợp với điểm số cao của Công cụ theo dõi bài phát biểu FXS (FXS Speechtracker), xác nhận sự chuyển dịch rộng rãi trong kỳ vọng của thị trường hướng tới chính sách tiền tệ thắt chặt hơn, điều này sẽ hỗ trợ đồng đô la so với các đồng tiền như euro và yên trong ngắn hạn. Ở chiều hướng giảm, chỉ số trước tiên có thể kiểm tra mức thấp nhất trong một tháng là 98.56 (được ghi nhận vào ngày 20 tháng 8), tiếp theo là mức 98.26 (mức thấp của ngày 13 tháng 5) và mốc tâm lý 98.00. Kháng cự ban đầu nằm ở đường trung bình động hàm mũ (EMA) 9 ngày tại 99.14. Kháng cự tiếp theo được tìm thấy gần ranh giới trên của kênh giảm giá tại 99.40, tiếp theo là đường EMA 34 ngày tại 99.51. Việc vượt qua vùng kháng cự hội tụ này sẽ kích hoạt sự đảo chiều tăng giá, có khả năng đẩy chỉ số về mốc tâm lý 100.00.
Cân nhắc bán khống Chỉ số Đô la Mỹ hôm nay ở mức 99.20; cắt lỗ: 99.30; mục tiêu: 98.80, 98.70.
Dầu thô WTI giao ngay
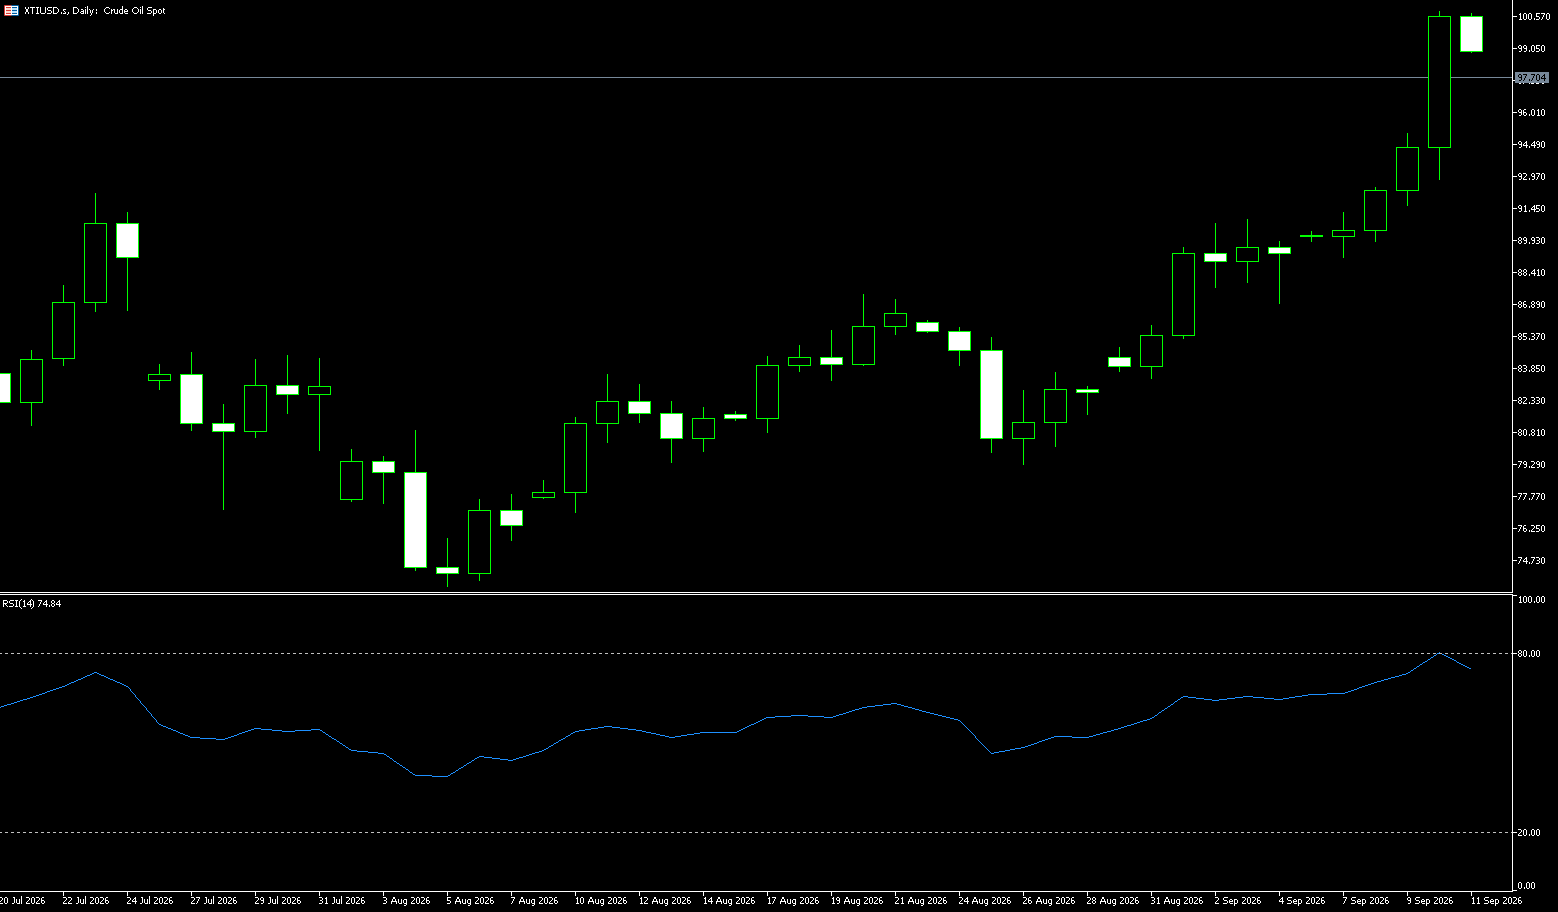
Dầu thô WTI, chuẩn dầu của Mỹ, đã tăng vọt hơn 7% trong bối cảnh các cuộc tấn công leo thang ở Trung Đông, đẩy giá vượt mốc 100 đô la một thùng lần đầu tiên kể từ tháng 5 năm 2026. Sau khi phục hồi từ mức thấp 95.37 đô la, WTI giao dịch ở mức 100.85 đô la. Mặc dù sau đó giá đã lùi về mức 96 đô la một thùng, nhưng nó vẫn ghi nhận mức tăng hàng tuần hơn 8% do các nhà đầu tư cân nhắc giữa những nỗ lực ngoại giao liên quan đến Eo biển Hormuz và cuộc xung đột đang diễn ra trong khu vực. Các bộ trưởng ngoại giao vùng Vịnh dự kiến sẽ gặp người đồng cấp Iran tại Oman vào thứ Hai, một phần trong nỗ lực tìm kiếm sự ủng hộ cho các thỏa thuận tạm thời nhằm quản lý hoạt động vận tải biển qua tuyến đường thủy chiến lược này. Trong khi đó, Cơ quan Năng lượng Quốc tế (IEA) đã hạ đáng kể triển vọng nhu cầu dầu mỏ, dự báo mức giảm 2.5 triệu thùng mỗi ngày trong năm 2026—mức giảm hàng năm lớn nhất kể từ đại dịch COVID-19—khi giá nhiên liệu cao và nguồn cung bị thắt chặt đè nặng lên tiêu dùng. IEA lưu ý rằng nhu cầu có thể giảm thêm nếu cuộc xung đột liên quan đến Iran tiếp diễn. OPEC cũng đã hạ dự báo tăng trưởng nhu cầu cho năm 2026 lần thứ năm liên tiếp. Tuy nhiên, các cuộc tấn công mới của lực lượng dân quân Houthi do Iran hậu thuẫn vào eo biển Bab el-Mandeb đã làm dấy lên những lo ngại mới về tình trạng gián đoạn nguồn cung.
Tình hình leo thang ở Trung Đông đã đẩy phần bù rủi ro đối với nguồn cung dầu thô tăng nhanh; sự gián đoạn vận tải biển ở Eo biển Hormuz, các cuộc tấn công vào các cơ sở năng lượng trong khu vực và kỳ vọng về một cuộc xung đột kéo dài đã cùng nhau làm thắt chặt thị trường dầu mỏ. Việc giá tăng vọt gần đây cho thấy thị trường đang ngày càng định giá rủi ro gián đoạn nguồn cung từ khu vực này. Dầu thô Brent chuẩn quốc tế trước đó đã vượt trở lại mốc $100, với WTI cũng mạnh lên song song—chứng minh rằng các rủi ro từ phía nguồn cung, chứ không chỉ là hoạt động giao dịch đầu cơ ngắn hạn, vẫn là động lực chính đằng sau việc tăng giá. Mối quan tâm chính của thị trường đã chuyển từ việc tạm ngừng sản xuất tại các mỏ hoặc cơ sở riêng lẻ sang nguy cơ gián đoạn hệ thống chuỗi cung ứng. Dữ liệu ngành gần đây cho thấy xuất khẩu dầu thô từ khu vực vùng Vịnh vẫn ở mức thấp hơn đáng kể so với trước khi xung đột xảy ra; trong khi một số chuyến hàng vẫn tiếp tục thông qua các phương thức bí mật, khối lượng dòng chảy tổng thể vẫn chưa thể trở lại bình thường.
Tuần trước, giá dầu thô WTI bị chi phối bởi phần bù rủi ro địa chính trị ở Trung Đông, thể hiện mô hình tăng vọt do ép mua khống (short-squeeze) nhanh chóng, theo sau là một đợt kéo lùi từ các mức cao. Giá leo dốc đều đặn vào đầu tuần dựa trên những kỳ vọng về xung đột, vượt qua mốc 100 USD—một mức cao mới kể từ tháng 5—trước khi các vị thế mua bị thanh lý trong khoảng thời gian từ đêm thứ Năm đến thứ Sáu. Giá lùi sâu từ mức đỉnh, giảm xuống dưới mốc 100 USD trong phiên và đóng cửa tuần với một bóng nến trên dài trên biểu đồ nến—một sự điều chỉnh kỹ thuật kinh điển sau đợt tăng vọt. Thị trường dầu mỏ hiện tại duy trì bối cảnh với các yếu tố cơ bản hỗ trợ đà tăng và mức độ biến động cao, đòi hỏi sự thận trọng liên quan đến cuộc giằng co dữ dội giữa phe mua và phe bán quanh mốc 100 USD. Các đường trung bình động vẫn duy trì xu hướng tăng, cho thấy xu hướng đi lên trung hạn vẫn còn nguyên vẹn; tuy nhiên, giá ngắn hạn đã chệch đáng kể so với đường trung bình động 20 ngày (MA20), chỉ số RSI đã đảo chiều đi xuống sau khi bước vào vùng quá mua, và biểu đồ MACD đang thu hẹp cùng với tín hiệu phân kỳ giảm rõ rệt, chỉ ra rõ ràng nhu cầu cần có một đợt kéo lùi ngắn hạn. Phân tích biểu đồ hàng tuần: Tuần đóng cửa bằng một nến tăng với bóng nến trên dài; trong khi thân nến vẫn giữ xu hướng tăng—báo hiệu việc duy trì cấu trúc tăng giá trung hạn—áp lực bán khổng lồ đang rình rập ở trên, khiến việc mua đuổi giá cao trong ngắn hạn là không khôn ngoan. Trên biểu đồ hàng ngày, xu hướng ngắn hạn đối với dầu thô WTI vẫn là tăng giá, vì giá giữ vững trên mức $90 (mức hỗ trợ tâm lý quan trọng) và đường trung bình động đơn giản (SMA) 20 ngày ở mức $87.73; điều này chỉ ra rằng xu hướng tăng gần đây vẫn được hỗ trợ bất chấp đợt kéo lùi mới nhất. Chỉ số Sức mạnh Tương đối (RSI) 14 ngày đứng ở mức 65—lơ lửng ngay dưới vùng quá mua—cho thấy đà tăng vẫn mang tính xây dựng, mặc dù thị trường có thể dễ bị củng cố. Ở chiều hướng tăng, mức kháng cự ngay lập tức nằm ở $100 (mức tâm lý) và $100.85 (mức cao nhất tuần trước); việc bứt phá dứt khoát lên trên khu vực này sẽ mở đường cho đà tăng tiếp theo hướng tới mốc $103. Ở chiều hướng giảm, mức hỗ trợ ban đầu nằm ở $90 (hỗ trợ tâm lý quan trọng), tiếp theo là SMA 20 ngày ở mức $87.70; một thách thức đáng kể đối với cấu trúc tăng giá rộng hơn nhiều khả năng sẽ cần một đợt kéo lùi sâu hơn về mức $85.
Cân nhắc mua lên đối với dầu thô hôm nay ở mức $96.50; Cắt lỗ: $96.30; Các mục tiêu: $99.00, $101.00.
Vàng giao ngay
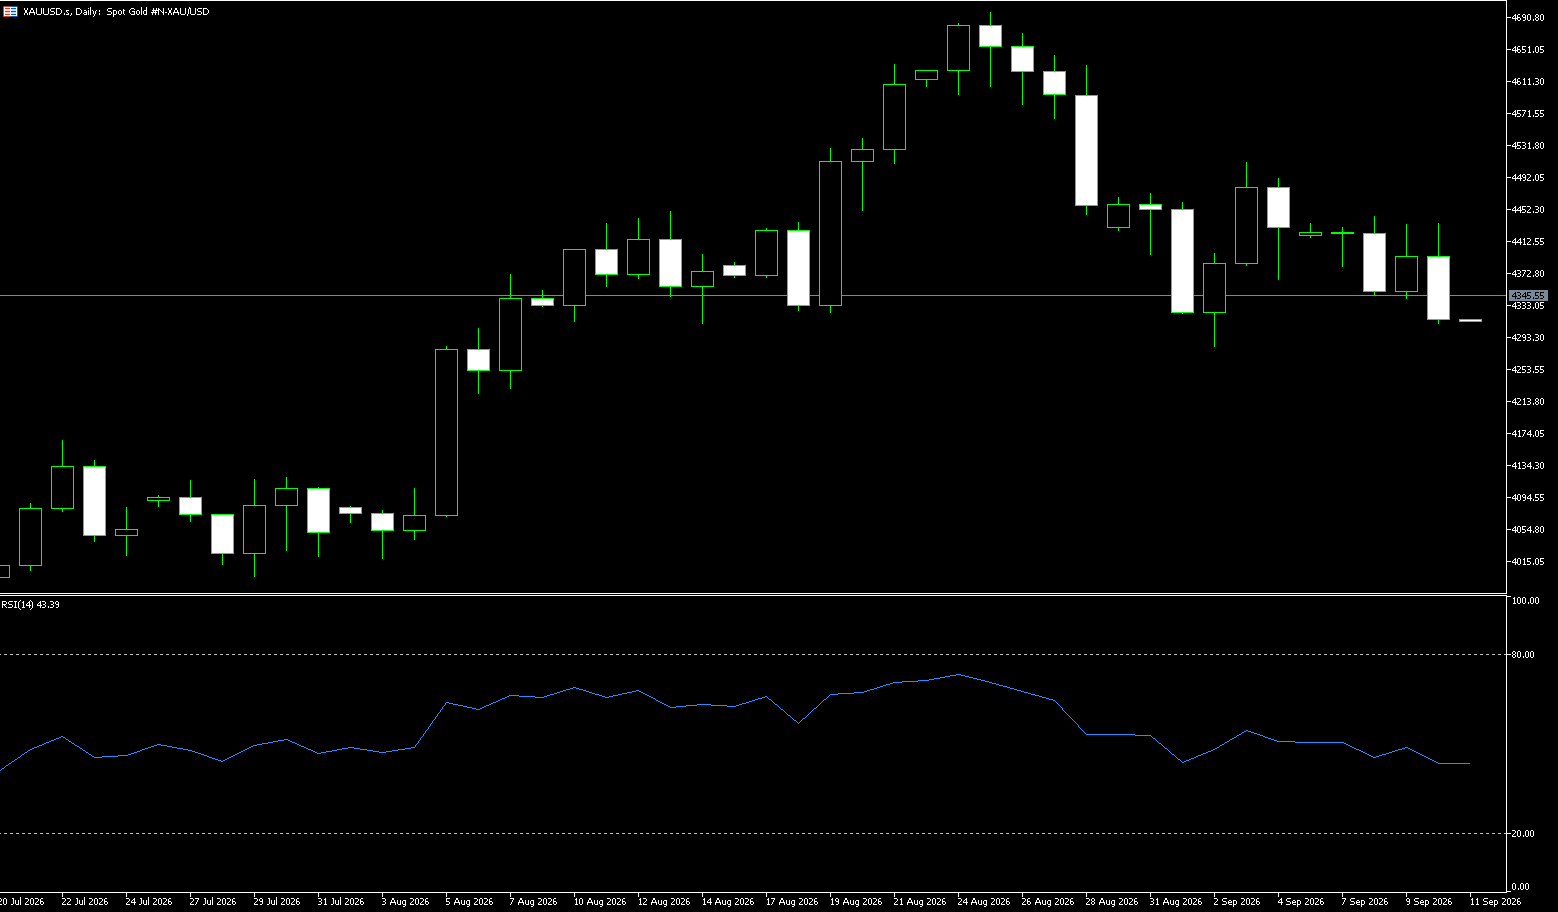
Vàng đã giảm về quanh mức $4,300 mỗi ounce vào tuần trước sau khi dữ liệu cho thấy lạm phát sản xuất của Mỹ tăng tốc trong tháng 8, được thúc đẩy bởi sự gia tăng chi phí năng lượng bán buôn do cuộc xung đột ở Iran. Các thị trường hiện đang định giá khoảng 71% xác suất cho việc Cục Dự trữ Liên bang tăng lãi suất 25 điểm cơ bản vào tuần tới, tăng từ mức 61% trước khi dữ liệu PPI được công bố. Mặc dù căng thẳng Mỹ-Iran leo thang đã làm tăng thêm lo ngại về lạm phát cao hơn, vàng cũng bị ảnh hưởng bởi sự thoái lui của giá dầu. Trong khi đó, lợi suất Trái phiếu Kho bạc đã tăng vọt sau khi hoạt động mua lại mở rộng ban đầu của Bộ Tài chính Mỹ ghi nhận khối lượng mua thấp hơn dự kiến. Các tài sản không sinh lãi như vàng có xu hướng hoạt động kém khi lợi suất tăng. Vàng vẫn đang trên đà giảm gần 2% trong tuần này, đánh dấu tuần giảm thứ ba liên tiếp. Giữa bối cảnh giá dầu cao, đà phục hồi của các kim loại quý vẫn bị hạn chế; cả dầu thô Brent và WTI đều đang giao dịch ở mức cao nhất kể từ tháng 5, đẩy lạm phát toàn cầu lên cao và buộc các ngân hàng trung ương phải thắt chặt chính sách tiền tệ. Việc giá dầu vượt mốc $100 đã tạo ra áp lực lạm phát đồng thời thúc đẩy nhu cầu trú ẩn an toàn; dữ liệu lạm phát sắp tới sẽ đóng vai trò như một bài kiểm tra đối với xu hướng ngắn hạn. Nếu dữ liệu củng cố kỳ vọng về việc tăng lãi suất, giá vàng có thể đối mặt với một đợt thoái lui; ngược lại, nếu xung đột tiếp tục leo thang hoặc lạm phát tạm thời được kiểm soát, vàng có thể tiến tới một phạm vi giao dịch cao hơn. Nhìn chung, giá vàng đang biến động giữa đường trung bình động 100 ngày ($4,335) và đường trung bình động 200 ngày ($4,538), đòi hỏi phải theo dõi chặt chẽ mọi diễn biến mới ở Trung Đông.
Tuần trước, giá vàng đã trải qua một đợt kéo lùi từ các mức cao, giao dịch trong một phạm vi thu hẹp với xu hướng giảm giá. Đầu tuần, vàng đã nỗ lực phục hồi, kiểm tra vùng kháng cự $4,430–$4,450, nhưng phe mua đã không thể giữ vững vị thế. Sau khi dữ liệu PPI của Mỹ vượt kỳ vọng và sự gia tăng của lợi suất Trái phiếu Kho bạc sau đó, giá vàng chịu áp lực và giảm lại, dần dần dịch chuyển xuống để kiểm tra lại vùng hỗ trợ quanh $4,300; biểu đồ hàng tuần có khả năng đóng cửa với một nến giảm nhỏ có bóng nến trên. Từ góc độ kỹ thuật, cấu trúc hàng ngày của vàng vẫn tương đối tích cực. Việc giá đã lấy lại được mức quanh $4,300 (mức thấp của tuần trước) chỉ ra rằng cấu trúc tăng giá trung hạn vẫn còn nguyên vẹn. Tuy nhiên, các đợt giảm liên tiếp gần đây đã làm nguội đáng kể động lượng tăng giá; chỉ số RSI 14 ngày đang ở mức xấp xỉ 47.50—một vùng trung tính không cho thấy tình trạng quá mua nghiêm trọng hay quá bán rõ ràng. Điều này cho thấy sự thiếu vắng động lượng xu hướng mạnh mẽ, với hướng đi trong tương lai phụ thuộc nhiều vào các dữ liệu kinh tế vĩ mô.
Từ góc độ kỹ thuật, cấu trúc hàng ngày đối với vàng vẫn tương đối tích cực. Giá đã lấy lại mức gần đường trung bình động 100 ngày là $4,335, cho thấy cấu trúc tăng giá trung hạn vẫn còn nguyên vẹn. Tuy nhiên, những đợt giảm liên tiếp gần đây đã làm giảm đáng kể động lượng tăng giá, cho thấy sự thiếu hụt đà xu hướng mạnh mẽ và báo hiệu rằng hướng đi tương lai vẫn phụ thuộc nhiều vào dữ liệu kinh tế vĩ mô. Dựa trên cấu trúc Dải Bollinger, giá vàng hiện đang giao dịch giữa dải dưới ở mức 4,246 và dải giữa ở mức 4,462. Để tăng giá, trước tiên giá cần vượt qua vùng kháng cự quanh 4,443 (mức cao của tuần trước) và 4,462 (dải giữa Bollinger). Nếu thiết lập thành công vị thế trên mức này, trọng tâm của thị trường sẽ chuyển sang 4,538 (đường trung bình động 200 ngày), một vùng kháng cự quan trọng cho khả năng thử nghiệm lại đà tăng. Về phía giảm giá, mức ban đầu cần theo dõi là mức thấp của tuần trước gần 4,300; nếu xuyên thủng mức này, áp lực giảm có thể gia tăng, dẫn đến việc thử nghiệm dải dưới Bollinger gần 4,246. Nếu giá giữ vững trên mốc 4,300, cấu trúc tổng thể cho thấy một giai đoạn điều chỉnh đặc trưng bởi sự dao động ở các mức cao.
Hãy cân nhắc mua lên đối với vàng ở mức 4,343 hôm nay; cắt lỗ ở mức 4,338; mục tiêu: 4,380 và 4,390.
AUD/USD
Đồng đô la Úc đã giảm xuống dưới mức $0.72 vào tuần trước—tiến gần đến mức thấp nhất trong hơn một tuần—và đang trên đà ghi nhận mức giảm hàng tuần khi đồng đô la Mỹ mạnh lên giữa bối cảnh lợi suất Trái phiếu Kho bạc tăng mạnh. Đồng đô la tăng giá sau khi dữ liệu lạm phát nhà sản xuất của Mỹ mạnh hơn kỳ vọng, tiếp tục củng cố kỳ vọng của thị trường về khả năng Cục Dự trữ Liên bang tăng lãi suất vào tuần tới. Lợi suất Trái phiếu Kho bạc cũng tăng vọt, được hỗ trợ bởi việc Bộ Tài chính Mỹ mua vào ít hơn dự kiến trong hoạt động mở rộng mua lại trái phiếu đầu tiên của mình. Trong khi đó, giá dầu tiếp tục leo thang, vượt mốc 100 USD/thùng khi căng thẳng leo thang ở Trung Đông; điều này đã làm gia tăng rủi ro lạm phát và nâng cao kỳ vọng của thị trường rằng các ngân hàng trung ương có thể duy trì chính sách tiền tệ thắt chặt lâu hơn.
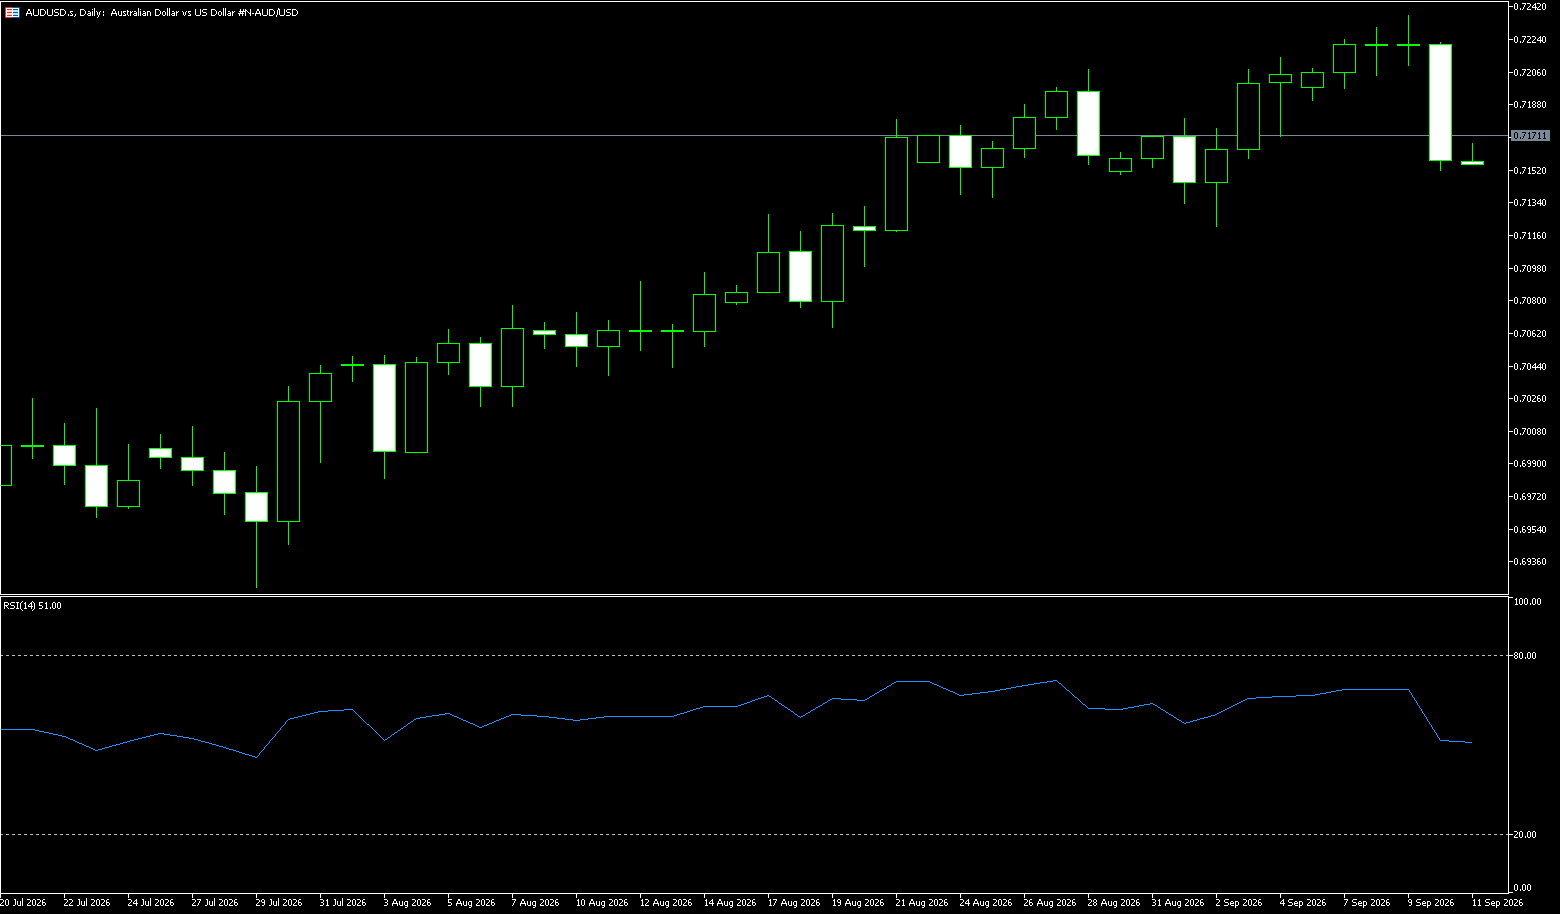
Những dự báo của thị trường về lần tăng lãi suất thứ tư trong năm nay của Ngân hàng Dự trữ Úc (RBA) đã trở nên mạnh mẽ hơn, với các hợp đồng hoán đổi hiện ngụ ý 84% khả năng sẽ có một đợt tăng 25 điểm cơ bản tại cuộc họp trong tháng này. Các thị trường cũng dự đoán lãi suất tiền mặt sẽ đạt mức 4.85% vào đầu năm tới—mức cao nhất kể từ năm 2008. RBA đã tăng lãi suất ba lần trong năm nay lên 4.35%, và các ngân hàng "Big Four" (Bốn ngân hàng lớn) dự báo sẽ có thêm một đợt tăng 25 điểm cơ bản nữa lên 4.6% trước cuối năm. Những phát biểu của Phó Thống đốc RBA Hauser lặp lại những bình luận của Trợ lý Thống đốc Hunter đưa ra cùng ngày, củng cố một tín hiệu mang tính diều hâu trước thềm cuộc họp. Ông Hauser đã đưa ra tín hiệu rõ ràng nhất cho đến nay rằng ngân hàng trung ương đang cân nhắc việc tăng lãi suất trong tháng này, xác định lạm phát là "vấn đề lớn duy nhất". Một "con quái vật ba đầu"—xung đột ở Trung Đông, sự bùng nổ của AI và những hạn chế về nguồn cung—đang thúc đẩy lạm phát. RBA đã tăng lãi suất ba lần lên 4.35%, và các ngân hàng lớn kỳ vọng sẽ có thêm một đợt tăng 25 điểm cơ bản nữa lên 4.6% vào cuối năm. Tuần trước, cặp AUD/USD đã tăng lên gần 0.7237, có lúc kiểm tra mức kháng cự tại ngưỡng tâm lý 0.7200. Sau đó, sự phân kỳ giữa phe mua và phe bán mở rộng; dữ liệu PPI mạnh mẽ của Mỹ đã thúc đẩy sự phục hồi của đồng đô la Mỹ, khiến tỷ giá hối đoái thoái lui từ các mức cao. Nó đã giảm mạnh trước cuối tuần, chạm mức thấp 0.7150. Hành động giá trong tuần—đặc trưng bởi một đợt tăng vọt ban đầu theo sau là một đợt thoái lui và sự chuyển dịch từ dao động ở mức cao sang suy yếu—là điển hình của hoạt động chốt lời theo chiều giá lên. Đầu tuần, giá vẫn ở trên đường trung bình động 50 ngày (0.7066), nhưng sau đợt tăng và thoái lui sau đó, các đường trung bình động ngắn hạn bắt đầu quay xuống, gây áp lực lên giá. Chỉ số RSI giảm từ khoảng 66 xuống vùng 55; động lượng tăng giá suy yếu rõ rệt, và tín hiệu phân kỳ giảm giá xuất hiện ở các mức cao, cho thấy lực đẩy lên đang yếu đi. Điểm nổi bật từ tuần trước: cấu trúc phục hồi rộng hơn vẫn còn nguyên vẹn, nhưng động lượng tăng giá ngắn hạn đã cạn kiệt, dẫn đến một giai đoạn điều chỉnh trong biên độ và sự giằng co giữa phe mua và phe bán trở nên căng thẳng hơn.
Triển vọng cho tuần tới: Kỳ vọng chính là giao dịch trong biên độ với xu hướng giảm giá; hiệu lực của mức hỗ trợ 0.7130 là rất quan trọng. Nếu mức này được giữ vững, cặp tiền tệ có khả năng sẽ tiếp tục giao dịch trong một biên độ rộng; một sự phá vỡ dứt khoát dưới mức này sẽ mở đường cho một đợt điều chỉnh sâu hơn. Các mức kháng cự mạnh nằm ở 0.7200 và 0.7230; một nhịp tăng mới của đợt phục hồi khó có khả năng xảy ra cho đến khi giá thiết lập vững chắc trên các mức này. Trên biểu đồ hàng ngày, AUD/USD đang giao dịch gần 0.7160–0.7170; xu hướng tăng giá mang tính xây dựng vẫn duy trì chừng nào giá giao ngay giữ trên đường trung bình động đơn giản 50 ngày (0.7066). Một cụm các vùng cầu tiềm năng nằm ngay dưới mức giá hiện tại, được hỗ trợ bởi chỉ số RSI (14) mạnh mẽ ở gần mức 68, đang tiến gần đến vùng quá mua. Ở chiều tăng, mức kháng cự ban đầu được thấy ở 0.7200 (mức tâm lý), tiếp theo là 0.7264 (mức cao của ngày 14 tháng 5) và mức 0.7300 gần đó (kháng cự tâm lý). Ở chiều giảm, mức hỗ trợ ngay lập tức xuất hiện tại 0.7112 (đường trung bình động đơn giản 34 ngày), với mức 0.7100 (một con số chẵn) đóng vai trò là mức hỗ trợ gần đó; mức hỗ trợ sâu hơn nằm gần đường trung bình động đơn giản 50 ngày ở 0.7066.
Cân nhắc mua lên đối với AUD ở mức 0.7160 hôm nay; cắt lỗ: 0.7150; mục tiêu: 0.7220, 0.7210.
GBP/USD
Đồng bảng Anh đã tăng nhẹ vào tuần trước, vượt qua mức 1.3500 khi các nhà đầu tư tiếp nhận dữ liệu GDP của Anh mạnh hơn kỳ vọng và dự báo về khả năng Ngân hàng Trung ương Anh sẽ tiếp tục tăng lãi suất. GDP của Anh trong tháng 7 đã tăng 0.4% so với tháng trước, vượt qua các dự báo, với ngành dịch vụ là động lực chính của sự mở rộng. Mức tăng trưởng trong ba tháng duy trì ổn định ở 0.4%, tương đương với giai đoạn trước đó. Trong khi đó, sự gia tăng đột biến của giá năng lượng gần đây đã chững lại; tuy nhiên, giá dầu thô Brent vẫn ở gần mức cao nhất trong bốn tháng và giá khí đốt tự nhiên của Anh lơ lửng gần mức cao nhất trong ba năm rưỡi, làm dấy lên những lo ngại về sự trở lại của áp lực lạm phát. Thị trường hiện đang định giá đầy đủ cho bốn đợt tăng lãi suất của Ngân hàng Trung ương Anh cho đến cuối năm 2027, mặc dù Thống đốc Bailey gần đây đã lưu ý rằng các quyết định trong tương lai phụ thuộc vào điều kiện kinh tế và địa chính trị.
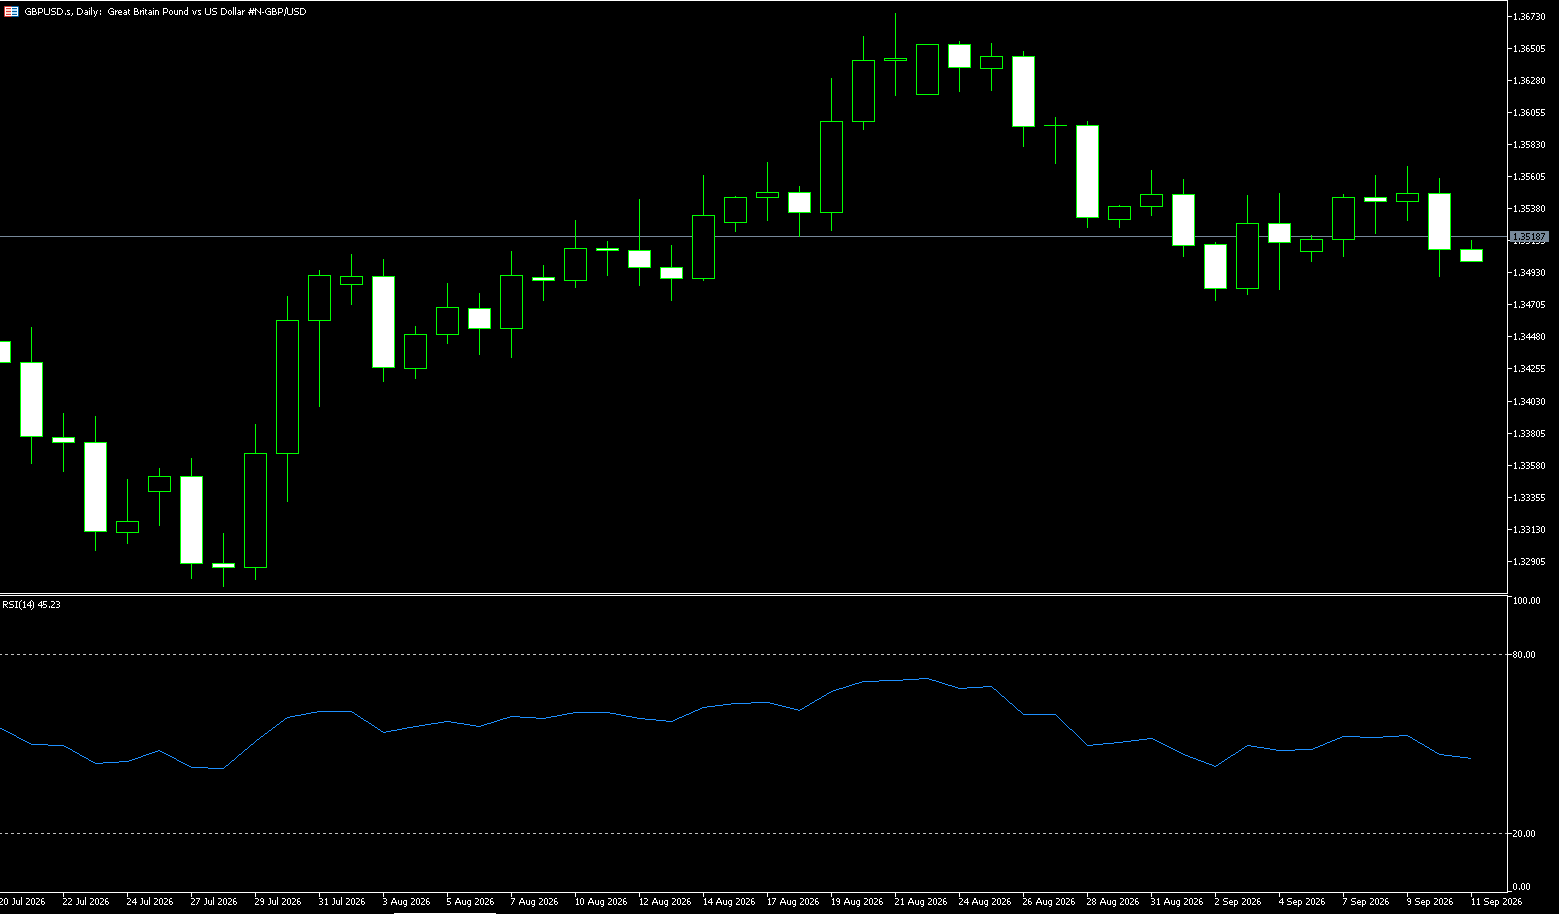
Bất chấp dữ liệu GDP mạnh mẽ của Anh và sự kiên cường của đồng bảng, những biến động của Trái phiếu Chính phủ Anh (Gilt) chủ yếu bị chi phối bởi các yếu tố bên ngoài thay vì lo ngại về tài khóa trong nước. Thị trường duy trì quan điểm rằng Ngân hàng Trung ương Anh sẽ không tăng lãi suất thêm nữa và cảnh báo về khả năng định giá lại theo hướng nới lỏng (dovish repricing), với mục tiêu là sự gia tăng của EUR/GBP và sự sụt giảm của GBP/USD trong quý IV. Trong khi đó, đồng đô la Mỹ giao dịch đi ngang trước báo cáo Chỉ số Giá Tiêu dùng (CPI) quan trọng của Mỹ. Dữ liệu Chỉ số Giá Nhà sản xuất (PPI) của Mỹ mạnh hơn dự kiến công bố vào thứ Năm đã củng cố kỳ vọng của thị trường về một đợt tăng lãi suất của Cục Dự trữ Liên bang vào tuần tới. Tuần trước, cặp GBP/USD giao dịch trong một phạm vi, phản ánh tâm lý trung lập nhưng thận trọng, với dải giao dịch cốt lõi là 1.3470–1.3560. Đầu tuần, đồng đô la Mỹ vẫn mạnh do tác động kéo dài của dữ liệu Bảng lương Phi nông nghiệp; do đó, GBP/USD phải đối mặt với áp lực giảm nhẹ, kiểm tra mức hỗ trợ Fibonacci quan trọng tại 1.3470. Lực mua ở mức này đã chứng tỏ hiệu quả, ngăn chặn một đợt phá vỡ giảm giá dứt khoát. Về cuối tuần, cặp tiền này đã kiểm tra vùng kháng cự phía trên 1.3560–1.3570 nhưng không thể giữ vững mức này sau nhiều lần nỗ lực, củng cố vùng này thành một vùng cung ngắn hạn mạnh mẽ. Dữ liệu lạm phát của Mỹ gây ra sự biến động, khiến tỷ giá tăng vọt rồi sau đó thoái lui, cuối cùng đóng cửa gần điểm giữa của phạm vi. Tóm tắt cấu trúc tuần trước: Trên biểu đồ hàng ngày, các đường trung bình động trung hạn tiếp tục cung cấp hỗ trợ, và cấu trúc rộng hơn vẫn còn nguyên vẹn; tuy nhiên, động lượng tăng giá ngắn hạn đã suy yếu, chuyển xu hướng từ tăng dần sang củng cố trong biên độ. Tuần này được đặc trưng bởi sự dao động trong khi chờ đợi dữ liệu xác nhận; các đợt phục hồi đối mặt với kháng cự lặp đi lặp lại, động lượng tăng giá yếu đi, và sự giằng co giữa phe mua và phe bán ngày càng căng thẳng, ngăn cản sự bứt phá thành một xu hướng rõ ràng.
Phân tích triển vọng kỹ thuật cho tuần tới: Từ góc nhìn kỹ thuật, GBP/USD hiện đang giao dịch dưới đường trung bình động đơn giản (SMA) 200 chu kỳ tại 1.3517 trên biểu đồ 4 giờ, tạo cho triển vọng ngắn hạn một khuynh hướng hơi giảm giá, mặc dù giá giao ngay đang lơ lửng gần các mức cao gần đây. Mức thoái lui Fibonacci 38.2% của nhịp sóng gần nhất—nằm ở 1.3522—củng cố thêm vùng kháng cự ở khu vực này. Trong khi đó, Chỉ số Sức mạnh Tương đối (RSI) nằm gần mức 50, và biểu đồ MACD hơi âm, cho thấy động lượng tăng giá đang phai nhạt dần thay vì tăng tốc. Kháng cự ngay lập tức tập trung giữa SMA 200 chu kỳ tại 1.3517 và mức thoái lui Fibonacci 38.2% tại 1.3522; nếu người mua lấy lại quyền kiểm soát, mức thoái lui 23.6% tại 1.3580 và mức tâm lý 1.3600 sẽ là những rào cản tiếp theo. Về phía giảm giá, mức hỗ trợ ban đầu nằm ở mức thoái lui Fibonacci 50.0% gần 1.3475, tiếp theo là mức 61.8% tại 1.3428; một sự sụt giảm sâu hơn có thể thấy một bài kiểm tra ở mức tâm lý 1.3400.
Hôm nay, hãy cân nhắc mua lên đối với GBP ở mức 1.3510; Cắt lỗ: 1.3500; Mục tiêu: 1.3550, 1.3560.
USD/JPY
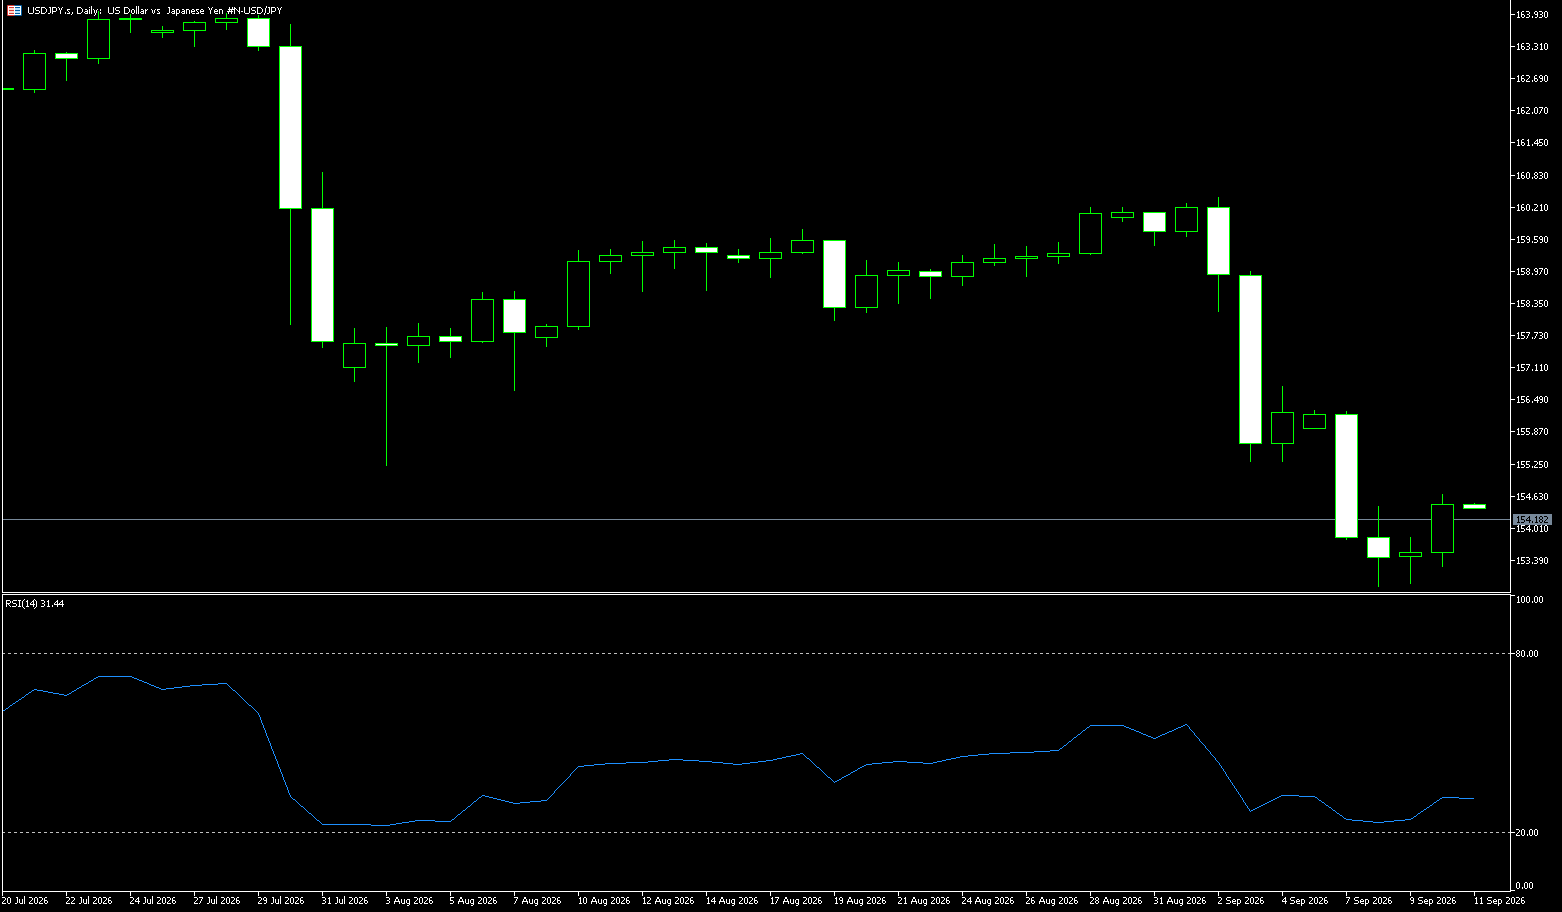
Đồng yên đã mạnh lên vượt mốc 154 mỗi đô la vào cuối phiên giao dịch tuần trước, chạm mức cao nhất trong gần bảy tháng, khi dữ liệu cho thấy lạm phát sản xuất của Mỹ tăng tốc trong tháng 8, thúc đẩy kỳ vọng về một đợt tăng lãi suất của Cục Dự trữ Liên bang vào tuần tới. Đồng yên cũng phải đối mặt với áp lực từ giá dầu tăng vọt và những rủi ro lạm phát dai dẳng, không có dấu hiệu hạ nhiệt trong cuộc xung đột liên quan đến Mỹ và Iran. Trong khi đó, dữ liệu cho thấy lạm phát sản xuất của Nhật Bản đã leo lên mức 7.6% trong tháng 8, củng cố thêm kỳ vọng về một đợt tăng lãi suất của Ngân hàng Trung ương Nhật Bản trong tháng này. Tâm lý của các nhà sản xuất lớn cũng được cải thiện đáng kể trong quý ba, chạm mức cao nhất kể từ quý 4 năm 2021, nhờ vào các biện pháp hỗ trợ mạnh mẽ của chính phủ. Mặc dù vậy, đồng yên đã tăng hơn 3% tính đến thời điểm hiện tại trong tháng này, được hỗ trợ bởi kỳ vọng thắt chặt chính sách mạnh mẽ hơn từ Ngân hàng Trung ương Nhật Bản, sự giải phóng các giao dịch chênh lệch lãi suất (carry trades) và sự gia tăng hồi hương vốn.
Trong lịch sử, những đợt giảm mạnh từ 10% trở lên của tỷ giá hối đoái USD/JPY trong ngắn hạn không phải là hiếm. Tuy nhiên, điểm mấu chốt nằm ở chỗ liệu những đợt biến động đó được thúc đẩy bởi các yếu tố trong nước của Nhật Bản hay do các yếu tố bên ngoài kích hoạt—trường hợp sau sẽ có tác động lan tỏa rộng hơn đến các thị trường khác. Sự tăng giá của đồng yên cho đến nay chủ yếu được thúc đẩy bởi các yếu tố trong nước, cho phép các thị trường mới nổi và các giao dịch chênh lệch lãi suất (carry trades) vẫn giữ được sự ổn định. Kinh nghiệm lịch sử cho thấy sự tăng giá do yếu tố trong nước thúc đẩy thường dễ kiểm soát hơn, trong khi những biến động mạnh do các cú sốc bên ngoài kích hoạt thường đi kèm với các đợt điều chỉnh đồng bộ ở các tài sản rủi ro toàn cầu. Tuần trước chứng kiến một sự sụt giảm mạnh từ các mức cao theo sau là sự biến động dữ dội; cặp tiền này mở cửa ở mức 155.90, giảm xuống mức thấp 152.89 (mức thấp nhất trong bảy tháng), và sau đó thực hiện một đợt phục hồi kỹ thuật từ các mức quá bán để đóng cửa trong phạm vi 153–154. Các động lực dẫn đến sự sụt giảm bao gồm kỳ vọng về việc Ngân hàng Trung ương Nhật Bản tăng lãi suất ngày càng tăng, sự kéo lùi của lợi suất Trái phiếu Kho bạc Mỹ, và làn sóng đóng lệnh giao dịch chênh lệch lãi suất, với các lệnh cắt lỗ làm trầm trọng thêm mức giảm. Giá đã phá vỡ dứt khoát dưới cả hai đường trung bình động 20 ngày và 50 ngày, làm vô hiệu hóa xu hướng tăng trước đó; chỉ báo MACD hình thành một giao cắt giảm ở các mức cao với các thanh màu xanh lá cây mở rộng, và chỉ số RSI đi vào vùng quá bán, cho thấy sự giải phóng tập trung của đà giảm—mặc dù chưa có mô hình nến đảo chiều rõ ràng nào xuất hiện. Mức hỗ trợ trước đây tại 155.30 đã bị phá vỡ dứt khoát và hiện đã trở thành mức kháng cự mạnh, với giá đang tiến gần đến mức thấp nhất tính từ đầu năm đến nay là 152.10.
Trên biểu đồ hàng ngày, USD/JPY vẫn nằm trong một cấu trúc giảm giá rõ ràng, giao dịch liên tục dưới vùng quan trọng từ 154.57 (đường trung bình động 7 ngày) đến 155.27 (mức thấp của thứ Sáu tuần trước). Vùng này, trước đây là một hỗ trợ ngang then chốt và là điểm tựa giữa phe mua và phe bán, giờ đã biến thành một mức kháng cự trên đầu đáng kể. Trừ khi giá có thể lấy lại được vùng 154.57–155.27, xu hướng giảm gần đây vẫn còn nguyên vẹn. Trong ngắn hạn, mức tâm lý 153.00 và mức thấp 152.89 từ đầu tuần trước đóng vai trò là các mức hỗ trợ tâm lý quan trọng nhất. Một sự bứt phá dứt khoát dưới vùng hỗ trợ này, theo sau là giao dịch bền vững bên dưới nó, sẽ báo hiệu một nhịp giảm mới, có khả năng đưa giá kiểm tra mức hỗ trợ gần 152.50 hoặc thậm chí là 152.00.
Cân nhắc bán khống đồng đô la Mỹ ở mức 153.80 hôm nay; cắt lỗ: 154.00; các mục tiêu: 153.00, 152.50.
EUR/USD
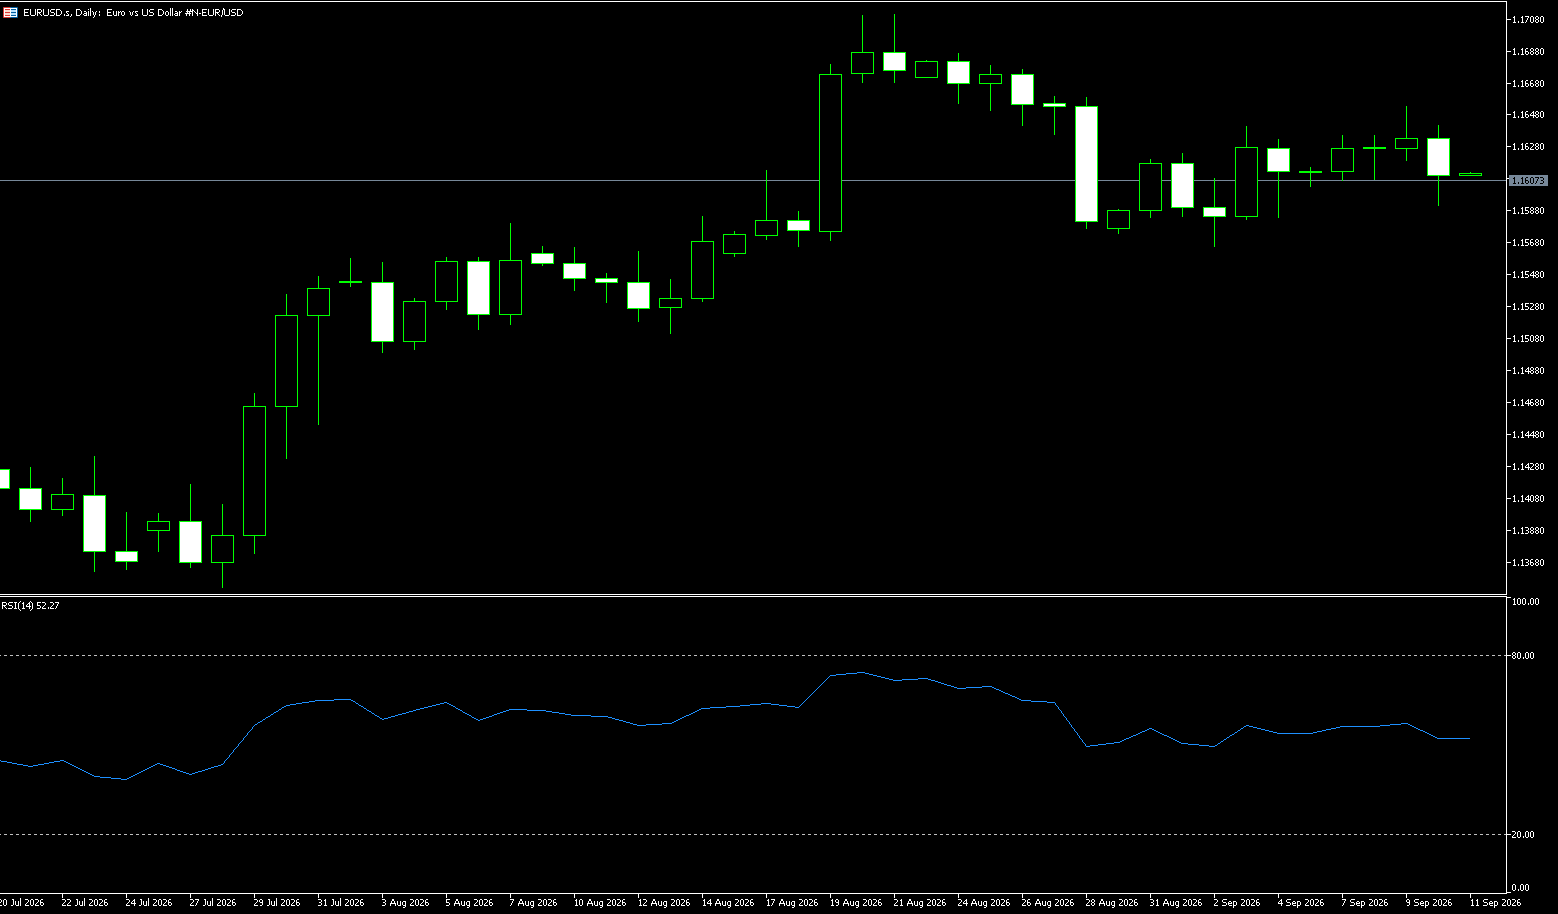
Tỷ giá hối đoái EUR/USD đã giảm xuống mức $1.16 sau khi Ngân hàng Trung ương Châu Âu (ECB) tăng lãi suất đúng như kỳ vọng và điều chỉnh tăng các dự báo về lạm phát và tăng trưởng, trong khi đồng đô la Mỹ mạnh lên do giá dầu tăng và dữ liệu Chỉ số Giá Nhà sản xuất (PPI) của Mỹ. ECB đã thực hiện đợt tăng lãi suất thứ hai kể từ khi cuộc xung đột Mỹ-Iran bắt đầu, cảnh báo rằng lạm phát có thể duy trì cao hơn nhiều so với mục tiêu 2% trong một thời gian dài. Ngân hàng trung ương này giữ nguyên dự báo lạm phát cho năm 2026 ở mức 3.0% nhưng nâng dự báo cho năm 2027 và 2028 lần lượt lên 2.5% và 2.1%. Dự báo tăng trưởng GDP cũng được nâng lên 0.9% cho năm 2026 và 1.4% cho năm 2027. Áp lực giá năng lượng bùng phát trở lại đang đè nặng lên triển vọng lạm phát; giá dầu thô Brent đạt $105/thùng, và giá khí đốt tự nhiên ở châu Âu chạm mức cao nhất trong ba năm rưỡi giữa bối cảnh căng thẳng leo thang ở Trung Đông.
Thị trường hiện dự đoán sẽ có một đợt tăng lãi suất nữa từ ECB vào tháng 12 và việc thắt chặt chính sách tiếp theo vào năm 2027. Trong khi đó, đồng đô la Mỹ vẫn được hỗ trợ sau khi chỉ số PPI của Mỹ mạnh hơn dự kiến, đẩy xác suất dự báo về một đợt tăng lãi suất của Cục Dự trữ Liên bang lên trên 70%. Trong khi đó, mặc dù Ngân hàng Trung ương Châu Âu (ECB) đã tăng lãi suất chính sách thêm 25 điểm cơ bản trong tuyên bố hôm thứ Năm và Chủ tịch Christine Lagarde cảnh báo rằng áp lực giá cả vẫn tăng cao, đồng Euro vẫn gặp khó khăn trong việc thu hút người mua; các chuyên gia thị trường vẫn dự đoán khả năng có thêm một đợt tăng lãi suất nữa trong năm nay.
Đặc điểm thị trường tuần trước: Giao dịch biến động trong một phạm vi hẹp ở mức cao. Theo sau việc tăng lãi suất trên thực tế, động lực "mua tin đồn, bán sự thật" đã diễn ra, làm gia tăng cuộc chiến giữa phe mua và phe bán và ngăn cản một xu hướng định hướng rõ ràng. Biên độ giao dịch hàng tuần là 1.1580–1.1690. Mặc dù ECB đã tăng lãi suất lên 2.50% vào thứ Năm, sự hướng dẫn của bà Lagarde là trung lập, không đưa ra cam kết về các đợt tăng tiếp theo trong tương lai; do đó, đồng Euro đã không thể duy trì đà tăng và kéo lùi về mức đóng cửa gần 1.1620. Cấu trúc biểu đồ hàng ngày: Cặp tiền tệ này duy trì mô hình giao dịch trong một phạm vi với xu hướng tăng nhẹ, mặc dù động lượng tăng ngắn hạn đã suy yếu. Biểu đồ MACD trên đường zero đang thu hẹp lại, và chỉ số RSI giữ vững trong vùng trung tính 50, cho thấy sự cân bằng giữa lực lượng mua và bán mà không có xu hướng định hướng rõ ràng. Logic chính từ tuần trước: Kỳ vọng tăng lãi suất của ECB đã được định giá, khiến cho việc tăng lãi suất trên thực tế trở thành một sự kiện "bán sự thật". Trọng tâm thị trường chuyển sang dữ liệu lạm phát của Mỹ và những kỳ vọng cho cuộc họp tháng 9 của Cục Dự trữ Liên bang; sự biến động của lợi suất Trái phiếu Kho bạc Mỹ đã tác động đến Đồng đô la Mỹ, kìm hãm tiềm năng tăng giá của đồng Euro. Ngành sản xuất yếu kém ở Khu vực Đồng tiền chung châu Âu và giá dầu tăng đã giới hạn thêm phạm vi cho phe mua đồng Euro, dẫn đến một thị trường được xác định bởi sự giằng co hai chiều.
Phân tích xu hướng kỹ thuật cho tuần tới: Trên biểu đồ hàng ngày, EUR/USD đang giao dịch quanh mức tâm lý 1.1600. Cặp tiền này đang dao động gần đường trung bình động hàm mũ (EMA) 30 ngày tại 1.1597, cho thấy một xu hướng đi ngang. Chỉ số Sức mạnh Tương đối (RSI) 14 ngày đang dao động trong khoảng từ 50.00 đến 55.00, tiếp tục chỉ ra sự thu hẹp trong biên độ biến động. Ở chiều tăng, mức kháng cự ngay lập tức cho cặp tiền này nằm gần mức cao nhất trong khoảng 10 ngày gần đây tại 1.1641, tiếp theo là mức cao nhất của tháng 8 tại 1.1711. Ở chiều giảm, mức hỗ trợ gần đây nằm gần 1.1566, mức thấp nhất trong 10 ngày qua; thấp hơn mức đó, mốc tâm lý 1.1500 đóng vai trò là một vùng hỗ trợ quan trọng. Cần có một sự phá vỡ vững chắc xuống dưới vùng này để làm suy yếu xu hướng xây dựng hiện tại và dọn đường cho một đợt thoái lui sâu hơn.
Cân nhắc mua lên đối với đồng Euro ở mức 1.1588 hôm nay; cắt lỗ: 1.1575; mục tiêu: 1.1640, 1.1650.
Phân tích Cổ phiếu:
Chỉ số Cổ phiếu ASX 200 của Úc
Tổng quan Thị trường Cơ bản:
Chỉ số Giao dịch Chứng khoán Úc (ASX) 200 đã giảm 78 điểm, tương đương 0.9%, đóng cửa ở mức 8,741 vào thứ Sáu—mức thấp nhất trong bảy tuần qua. Chỉ số chuẩn này đã giảm phiên thứ tư liên tiếp, đánh dấu tuần tồi tệ nhất trong vòng sáu tháng với mức giảm 3.0%. Tâm lý thị trường suy yếu do giá dầu thô tăng vọt, làm dấy lên những nghi ngờ về kỳ vọng lạm phát của Úc sẽ nhanh chóng hạ nhiệt. Phó Thống đốc Ngân hàng Dự trữ Úc (RBA) Hauser chỉ ra rằng việc thắt chặt thêm sẽ được thảo luận tại cuộc họp tháng Chín, trong khi Trợ lý Thống đốc Hunter cảnh báo về khả năng chịu đựng hạn chế đối với các áp lực chi phí tăng cao. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của nước này đã tăng vọt lên trên 5.3%—mức cao nhất kể từ tháng 5 năm 2011—theo sát sự gia tăng của lợi suất Trái phiếu Kho bạc Mỹ và củng cố kỳ vọng về các điều kiện đi vay thắt chặt hơn.
Sự suy giảm trên diện rộng được ghi nhận ở tất cả các lĩnh vực, trong đó các cổ phiếu chăm sóc sức khỏe, khoáng sản phi năng lượng, công nghệ và hàng tiêu dùng dẫn đầu đà giảm. Các công ty khai thác mỏ lớn đã chứng kiến sự sụt giảm đáng kể: BHP giảm 4.3%, Rio Tinto 3.7%, và Fortescue 2.4%. South32 (-4.4%), Northern Star Resources (-2.3%), và Evolution Mining (-2.0%) cũng có hiệu suất kém. Ngược lại, "Bốn ngân hàng lớn" ghi nhận các mức tăng từ 0.6% đến 2.5%.
Hiệu suất Ngành:
Các Ngành Tăng trưởng Tốt Nhất: Các lĩnh vực phòng thủ như tiện ích và hàng tiêu dùng thiết yếu cho thấy khả năng phục hồi tương đối; lĩnh vực năng lượng mạnh lên một chút, được hỗ trợ bởi giá dầu ổn định, giúp bù đắp một phần đà giảm của thị trường chung.
Các Ngành Hoạt động Kém Nhất: Vật liệu (khai thác mỏ) và công nghệ dẫn đầu đà giảm; sự biến động của giá kim loại toàn cầu và sự suy giảm của cổ phiếu công nghệ Mỹ đã lan sang thị trường Úc. Lĩnh vực ngân hàng và tài chính phải đối mặt với áp lực, khi kỳ vọng của thị trường về việc trì hoãn cắt giảm lãi suất của RBA đã đè nặng lên định giá cổ phiếu tài chính.
Phân tích Kỹ thuật:
Tuần trước, chỉ số ASX 200 đã trải qua một đợt thoái lui đầy biến động; động lượng tăng giá ngắn hạn đã suy yếu rõ rệt. Mặc dù xu hướng trung hạn vẫn từ trung lập đến tăng giá, nhưng chỉ số này đã bước vào vùng kiểm tra quan trọng. Tuần trước, chỉ số đã giảm xuống dưới đường EMA 20 ngày (gần 9043) và sau đó xuyên thủng đường EMA 50 ngày (8992); tuy nhiên, giá hiện tại vẫn nằm trên đường EMA 200 ngày (8829). Chỉ số RSI(14) đã lùi về khoảng 39, đi vào vùng yếu, mặc dù nó chưa chạm tới vùng quá bán (<30); điều này cho thấy phe bán đang chiếm ưu thế mà không có áp lực bán tháo cực độ, gợi ý khả năng tiếp tục có những dao động chập chờn hoặc một đợt phục hồi yếu ớt trong ngắn hạn—tránh "bắt đáy" ở giai đoạn này. Mô hình nến: Mức đóng cửa hàng tuần mang xu hướng giảm giá, với các đỉnh dần chuyển xuống thấp hơn; điều này phản ánh cấu trúc kéo lùi từ một mức cao chứ không phải là một đợt sụp đổ một chiều. Giao dịch trong ngày chứng kiến nhiều lần kiểm tra vùng hỗ trợ 8930–8950, đóng vai trò là tâm điểm của cuộc chiến giữa phe mua và phe bán trong tuần này.
Triển vọng kỹ thuật cho tuần tới: Biến động với thiên hướng giảm giá; phạm vi then chốt là 8830–9040. Đợi một sự bứt phá định hướng; dự kiến sẽ có những lần kiểm tra lại các mức đáy, với bất kỳ đợt phục hồi nào có khả năng chỉ đóng vai trò là một động thái điều chỉnh. Kịch bản tăng giá (xác suất thấp hơn): Nếu giá giữ trên 8950 lúc mở cửa, có khả năng phục hồi để kiểm tra 9040. Một sự bứt phá dứt khoát trên 9040 với khối lượng lớn là cần thiết để khôi phục mô hình dao động nghiêng về tăng giá, nhắm tới 9080–9100. Nếu sự phục hồi chững lại gần 9040 và rút lui, điều đó cho thấy sự yếu kém, báo hiệu khả năng kiểm tra thứ cấp ở các mức đáy. Kịch bản giảm giá (kịch bản cơ sở): Nếu mức hỗ trợ 8930–8950 bị phá vỡ trên cơ sở giá đóng cửa hàng ngày trong tuần, giá có thể sẽ kiểm tra 8830 (đường EMA 200 ngày). Lưu ý quan trọng: Một mức đóng cửa hàng tuần dưới 8830 sẽ báo hiệu sự chuyển hướng sang xu hướng trung hạn giảm giá, mở ra cơ hội cho một đợt kéo lùi sâu hơn; nếu 8830 được giữ vững, thị trường có thể sẽ bước vào giai đoạn củng cố đi ngang để xây dựng một mức đáy. Triển vọng chỉ báo: RSI dự kiến sẽ dao động trong khoảng từ 35 đến 45; cơ hội phục hồi từ các điều kiện quá bán có thể chỉ xuất hiện nếu giá giảm sâu hơn và RSI tiếp cận mức 30. Biểu đồ ngày MACD cho thấy rủi ro "điểm giao cắt tử thần" (death cross) tiếp diễn và các thanh biểu đồ giảm giá (màu xanh lá cây) đang mở rộng. Chiến lược Giao dịch (Góc nhìn Ngắn hạn)
Chiến lược Giao dịch (Khung thời gian ngắn hạn 3-5 ngày; phương pháp cho Hợp đồng tương lai/CFD Chỉ số)
Chiến lược Giá lên (Chỉ dựa trên sự xác nhận; không cố gắng "bắt đáy" hoặc đoán đáy)
Điều kiện: Giá lấy lại mức 8950 + khối lượng giao dịch trong ngày tăng + RSI phục hồi lên > 45;
Vào lệnh: Thử mở các vị thế mua khi giá lùi về khu vực 8940;
Chốt lời: 9030–9040; thêm vào vị thế khi bứt phá, nhắm mục tiêu 9080;
Cắt lỗ: Dưới 8900; từ bỏ chiến lược mua nếu mức này bị phá vỡ.
Chiến lược Giá xuống (Phương pháp Cơ sở)
Vào lệnh: Thử mở các vị thế bán khống nếu giá gặp kháng cự trong khoảng 9020–9040 và RSI không thể vượt qua mức 50;
Mục tiêu đầu tiên: 8930;
Mục tiêu thứ hai: 8830;
Cắt lỗ: Trên 9060; thoát các vị thế bán khống nếu giá bứt phá lên trên đường EMA 20 chu kỳ.
Cảnh báo Rủi ro Quan trọng:
Rủi ro Vĩ mô Nội bộ: Dữ liệu lạm phát của Úc và những bình luận chính thức từ RBA. Nếu lạm phát tăng trở lại, kỳ vọng cắt giảm lãi suất sẽ bị lùi lại, tiếp tục gây áp lực lên các lĩnh vực tài chính và bất động sản và kéo lùi chỉ số ASX200; ngược lại, sự sụt giảm lạm phát có thể kích hoạt một đợt phục hồi.
Rủi ro Tương quan Bên ngoài: Chứng khoán Mỹ (đặc biệt là Nasdaq), Chỉ số Đô la Mỹ và giá đồng/quặng sắt. Cổ phiếu tài nguyên chiếm tỷ trọng đáng kể trong ASX200; sự biến động giá hàng hóa có thể trực tiếp gây ra những khoảng trống giá qua đêm lớn trên chỉ số, và sự biến động tỷ giá AUD tác động đến dự báo thu nhập của ngành khai khoáng.
Rủi ro Phá vỡ Kỹ thuật: Nếu giá đóng cửa hàng tuần giảm xuống dưới 8830 (đường EMA 200 chu kỳ), xu hướng trung hạn sẽ suy yếu và tiềm năng giảm giá sẽ mở rộng; đừng cố gắng "bắt đáy" với khối lượng lớn ngược xu hướng.
Rủi ro Giao dịch: Hợp đồng tương lai chỉ số và CFD có sử dụng đòn bẩy và mang rủi ro tạo khoảng trống giá (gap) lớn qua đêm. Sự chênh lệch múi giờ đáng kể giữa thị trường Úc và thị trường trong nước đồng nghĩa với việc các vị thế qua đêm dễ bị thua lỗ lớn khi thị trường mở cửa; hãy quản lý quy mô vị thế cẩn thận và tránh giữ các vị thế lớn qua đêm.
Chỉ số Trung bình Công nghiệp Dow Jones
Tổng quan Thị trường:
Chứng khoán Mỹ phục hồi mạnh mẽ vào thứ Sáu (11 tháng 9), chấm dứt chuỗi 4 ngày giảm điểm. Giá dầu thô lùi sâu khỏi mức cao nhất trong tuần, làm dịu bớt mối lo ngại của các nhà đầu tư về đà tăng liên tục của chi phí năng lượng. Trong khi đó, thị trường phần lớn đã hấp thụ được áp lực từ khả năng tăng lãi suất được phát đi qua dữ liệu lạm phát mới nhất; những kỳ vọng về việc Cục Dự trữ Liên bang sẽ thắt chặt thêm chính sách tiền tệ vào tuần tới đã không thể ngăn cản đà tăng của các tài sản rủi ro.
Chỉ số Trung bình Công nghiệp Dow Jones tăng 509.19 điểm (0.98%) đóng cửa ở mức 52,573.29; S&P 500 tăng 0.86% lên 7,656.98; và Nasdaq Composite tăng 0.96% lên 26,333.04.
Trước đó, cả ba chỉ số chính đã giảm trong bốn phiên liên tiếp, với chỉ số Dow đánh dấu chuỗi giảm dài nhất kể từ cuối tháng Tư. Bất chấp sự phục hồi đáng chú ý vào thứ Sáu, chứng khoán Mỹ vẫn ghi nhận mức giảm chung trong tuần. Chỉ số Dow giảm 1.6%, S&P 500 giảm 0.8%, và Nasdaq giảm khoảng 0.7%—đánh dấu tuần giảm điểm đầu tiên của các chỉ số này trong ba tuần qua. Dữ liệu của Reuters cho thấy S&P 500 hiện đang giảm khoảng 2% so với mức đóng cửa cao nhất mọi thời đại được thiết lập vào ngày 13 tháng 8, mặc dù nó vẫn tăng khoảng 12% tính từ đầu năm đến nay.
Hiệu suất Ngành:
Các Lĩnh vực Dẫn đầu (Kịch bản Tăng giá: Tăng lãi suất được thực hiện; phát ra các tín hiệu cho thấy sẽ không có thêm đợt tăng lãi suất nào trong phần còn lại của năm)
Năng lượng (Chevron [CVX] là đại diện duy nhất trong chỉ số Dow) – Yếu tố thúc đẩy: Xung đột địa chính trị ở Trung Đông hỗ trợ giá dầu; lĩnh vực này cho thấy thu nhập có khả năng phục hồi tốt giữa bối cảnh lạm phát cao. Nếu giá dầu vẫn vững chắc ở các mức cao, CVX sẵn sàng trở thành cổ phiếu thành phần mạnh nhất trong chỉ số Dow.
Hàng Tiêu dùng Thiết yếu (Coca-Cola [KO], Procter & Gamble [PG], Walmart [WMT]) – Một lĩnh vực phòng thủ mang lại dòng tiền ổn định và cổ tức đáng tin cậy trong môi trường lạm phát cao; một lựa chọn hàng đầu cho dòng vốn tìm kiếm một nơi trú ẩn an toàn trong các chu kỳ lãi suất tăng. 3. Tài chính (JPM, V, AXP, GS, TRV; lĩnh vực có tỷ trọng cao nhất trong Dow Jones): Cơ sở lý luận—Nếu việc tăng lãi suất được thực hiện và "biểu đồ dot plot" chỉ ra rằng lãi suất cuối cùng (terminal rate) đã đạt đỉnh, biên lãi ròng của các ngân hàng dự kiến sẽ ổn định; các cổ phiếu thanh toán hưởng lợi từ kịch bản "hạ cánh mềm". Rủi ro—Nếu có dấu hiệu tiếp tục tăng lãi suất, lĩnh vực tài chính có thể nhanh chóng quay đầu giảm.
Các lĩnh vực có khả năng dẫn đầu đà giảm (Kịch bản giảm giá: Biểu đồ dot plot nâng mức lãi suất cuối cùng, ám chỉ các đợt tăng lãi suất tiếp theo):
Công nghệ Thông tin của Dow Jones (AAPL, MSFT, GOOGL, NVDA, IBM, CSCO): Các cổ phiếu tăng trưởng có định giá cao, cực kỳ nhạy cảm với lợi suất Trái phiếu Kho bạc Mỹ; nếu Fed nghiêng về hướng diều hâu, các mức định giá sẽ chịu áp lực, biến điều này thành lực cản lớn nhất đối với chỉ số Dow.
Chăm sóc Sức khỏe (UNH, JNJ, MRK, AMGN): Dòng vốn liên tục chảy ra; lãi suất tăng kìm hãm định giá ngành chăm sóc sức khỏe; phân khúc bảo hiểm đối mặt với áp lực từ chi phí y tế tăng, dẫn đến tiềm năng tăng giá ngắn hạn yếu.
Công nghiệp (BA, CAT, HON, 3M): Lĩnh vực có tính chu kỳ; lãi suất cao làm giảm kỳ vọng chi tiêu vốn; một Fed diều hâu có thể dẫn đến việc điều chỉnh giảm các đơn đặt hàng sản xuất, khiến lĩnh vực này dễ bị hoạt động kém hiệu quả so với thị trường chung.
Phân tích Kỹ thuật:
Thị trường có xu hướng giảm trong hầu hết tuần trước, nhanh chóng phá vỡ xuống dưới vùng hỗ trợ trước đó là 52,200–52,400 (biến hỗ trợ đó thành kháng cự ngắn hạn). Một đợt phục hồi mạnh mẽ đã xảy ra trước cuối tuần—tăng 0.98% trong một ngày—đã thu hồi một số tổn thất trong ngày và chấm dứt chuỗi 4 ngày giảm điểm; đây là một đợt phục hồi kỹ thuật theo sau một đợt sụt giảm mạnh chứ không phải là một sự đảo ngược xu hướng. Chỉ số RSI hàng ngày đã lùi khỏi các mức cao xuống một phạm vi từ trung tính đến yếu mà chưa đạt tới vùng quá bán sâu. Biểu đồ MACD đang thu hẹp và hiển thị các dấu hiệu của một "điểm giao cắt tử thần", cho thấy việc giải phóng động lượng giảm giá, mặc dù sự phục hồi vào thứ Sáu đã làm dịu đi một chút áp lực bán đó. Đặc điểm khối lượng: Khối lượng giao dịch cao đi kèm với sự sụt giảm, trong khi sự phục hồi vào thứ Sáu chứng kiến khối lượng giao dịch thấp hơn so với đợt bán tháo; điều này chỉ ra một sự "phục hồi với khối lượng thấp", làm dấy lên những nghi ngờ về tính bền vững của động thái tăng giá này. Kết luận then chốt: Về đợt kéo lùi ngắn hạn trong một thị trường giá lên ở mức cao, sự phục hồi vào thứ Sáu đại diện cho một sự thoái lui kỹ thuật theo sau một sự phá vỡ; cho đến khi được xác nhận bởi khối lượng giao dịch, đợt kéo lùi vẫn chưa thể tuyên bố là đã kết thúc.
Triển vọng Kỹ thuật cho Tuần tới: Ranh giới Phân chia Tăng-Giảm: 53,000. Kịch bản Tăng giá (Phục hồi Dao động): Nếu giá ổn định trong phạm vi 52,800–53,000 và vượt lên trên đường trung bình động 20 ngày với khối lượng gia tăng, đợt kéo lùi ngắn hạn hiện tại có khả năng sẽ tạm dừng, với các mục tiêu tăng giá ở 53,600–54,000. Điều kiện tiên quyết: Lợi suất Trái phiếu Kho bạc Mỹ thoái lui, và dữ liệu lạm phát không vượt quá kỳ vọng. Kịch bản Giảm giá (Kiểm tra Lần hai): Sự phục hồi thiếu sức mạnh; việc không giữ được mức 52,800 dẫn đến một đợt suy giảm khác. Một sự phá vỡ dứt khoát dưới mức 51,600 xác nhận đợt kéo lùi đang sâu hơn, nhắm mục tiêu đến vùng 51,000. Kịch bản Trung lập (Có khả năng xảy ra nhất; Đi ngang trong biên độ): Giá dao động trong phạm vi 51,600–53,000, nhiều lần kiểm tra các mức hỗ trợ và kháng cự. Theo sau sự phục hồi vào thứ Sáu, cuộc chiến giữa phe mua và phe bán ngày càng căng thẳng; chờ đợi sự chỉ dẫn từ các bài phát biểu của Cục Dự trữ Liên bang.
Chiến lược Giao dịch:
Chiến lược Hoạt động (Góc nhìn Ngắn hạn)
Chiến lược Ngắn hạn (Tuần tới) (Chỉ là phân tích kỹ thuật; không cấu thành lời khuyên đầu tư)
Phù hợp với khung thời gian 3-5 ngày; kiểm soát chặt chẽ quy mô vị thế, ưu tiên các giao dịch thử nghiệm với vị thế nhỏ, và tránh đánh cược với vị thế lớn.
Phương pháp Tiếp cận Tăng giá (Chỉ Theo xu hướng/Chờ xác nhận): Không cố gắng "bắt đáy" quá sớm. Chờ đợi sự ổn định sau khi kiểm tra lại mức 52,000–52,200, kết hợp với một "điểm giao cắt vàng" của chỉ số RSI hàng giờ và một sự gia tăng về khối lượng, trước khi mở một vị thế mua nhỏ. Đặt mức cắt lỗ dưới 51,550; thiết lập mức chốt lời đầu tiên ở 52,800 và mức thứ hai ở 53,600. 2. Chiến lược Giảm giá (Bán khống tại các đợt phục hồi bị cản bởi kháng cự): Nếu giá phục hồi về vùng kháng cự 52,800–53,000 và có dấu hiệu chững lại, thoái lui, hoặc đóng cửa với một cây nến giảm (màu đỏ), hãy cân nhắc mở một vị thế bán khống nhỏ. Đặt lệnh cắt lỗ trên 53,150; đặt mục tiêu đầu tiên ở 52,000 và mục tiêu thứ hai ở 51,600.
Chiến lược Chờ đợi và Quan sát (Được Khuyến nghị): Nếu thị trường đi ngang trong một biên độ hẹp 52,200–52,800 sau khi mở cửa—mà không có một sự bứt phá rõ ràng về khối lượng và giá—hãy đứng ngoài thị trường và không tham gia. Các thị trường biến động khó lường thường xuyên kích hoạt lệnh cắt lỗ ở cả hai phía; hãy chờ đợi một sự bứt phá định hướng trước khi đi theo xu hướng.
Cảnh báo Rủi ro Quan trọng:
Rủi ro Các sự kiện Cơ bản: Dữ liệu lạm phát CPI của Mỹ vào tuần tới là một biến số then chốt. Lạm phát vượt quá kỳ vọng sẽ đẩy lợi suất Trái phiếu Kho bạc Mỹ lên cao, trực tiếp gây áp lực lên Chỉ số Trung bình Công nghiệp Dow Jones (DJIA) và kích hoạt một đợt sụt giảm nhanh chóng; ngược lại, lạm phát thấp hơn kỳ vọng có thể châm ngòi cho một đợt phục hồi mạnh mẽ, có khả năng chạm đến các lệnh cắt lỗ.
Rủi ro Kỹ thuật: Các điều kiện hiện tại đại diện cho một sự củng cố điều chỉnh trong một thị trường giá lên; các đợt phục hồi mang tính điều chỉnh chứ không phải là một sự đảo chiều xu hướng. Các đợt phục hồi với khối lượng thấp rất có thể đóng vai trò là "bẫy tăng giá"; đừng nhầm lẫn một cú nảy kỹ thuật với sự khởi đầu của một đợt tăng giá mới.
Rủi ro về Cổ phiếu Thành phần và Lĩnh vực: 30 cổ phiếu thành phần của Dow Jones bị chi phối bởi các cổ phiếu dẫn đầu trong các lĩnh vực tài chính, công nghiệp và tiêu dùng. Sự biến động của lợi suất Trái phiếu Kho bạc Mỹ tác động trực tiếp đến lĩnh vực ngân hàng, trong khi giá dầu tăng ảnh hưởng đến các cổ phiếu công nghiệp, do đó làm khuếch đại sự biến động của chỉ số.
Cảnh báo Đòn bẩy: Hợp đồng tương lai và CFD của các chỉ số mang theo đòn bẩy vốn có. Trong thời kỳ biến động cao, các khoảng trống giá có thể dẫn đến trượt giá và việc không thể thực hiện các lệnh cắt lỗ, tạo ra nguy cơ thanh lý (cháy tài khoản).
Tuyên bố miễn trừ trách nhiệm: Thông tin trong tài liệu này (1) thuộc quyền sở hữu của BCR và/hoặc các nhà cung cấp nội dung của nó; (2) không được phép sao chép hoặc phân phối; (3) không được đảm bảo là chính xác, đầy đủ hoặc kịp thời; và, (4) không cấu thành lời khuyên hoặc một khuyến nghị nào của BCR hoặc các nhà cung cấp nội dung của nó liên quan đến việc đầu tư vào các công cụ tài chính. Cả BCR và các nhà cung cấp nội dung của nó đều không chịu trách nhiệm cho bất kỳ thiệt hại hoặc tổn thất nào phát sinh từ bất kỳ việc sử dụng thông tin này. Hiệu suất trong quá khứ không phải là một sự đảm bảo cho kết quả trong tương lai.
Đảm Bảo Nhiều Hơn


2026 © - All Rights Reserved by BCR Co Pty Ltd
Thông báo về Rủi ro:Các sản phẩm tài chính phái sinh được giao dịch ngoại trường với đòn bẩy, điều này đồng nghĩa với việc chúng mang mức độ rủi ro cao và có khả năng bạn có thể mất toàn bộ khoản đầu tư của mình. Các sản phẩm này không phù hợp cho tất cả các nhà đầu tư. Hãy đảm bảo bạn hiểu rõ mức độ rủi ro và xem xét cẩn thận tình hình tài chính và kinh nghiệm giao dịch của bạn trước khi giao dịch. Tìm kiếm lời khuyên tài chính độc lập nếu cần trước khi mở tài khoản với BCR.
BCR Co Pty Ltd (Số công ty 1975046) là công ty được thành lập theo luật pháp của Quần đảo Virgin thuộc Anh, có trụ sở đăng ký tại Trident Chambers, Wickham’s Cay 1, Road Town, Tortola, British Virgin Islands, và được cấp phép, quản lý bởi Ủy ban Dịch vụ Tài chính Quần đảo Virgin thuộc Anh theo Giấy phép số SIBA/L/19/1122.
Open Bridge Limited (Số công ty 16701394) là công ty được thành lập theo Đạo luật Công ty 2006 và đăng ký tại Anh và xứ Wales, với địa chỉ đăng ký tại Kemp House, 160 City Road, London, England, EC1V 2NX. Open Bridge Limited chỉ hoạt động như một đơn vị xử lý thanh toán cho BCR Co Pty Ltd và không cung cấp bất kỳ dịch vụ tài chính, giao dịch hoặc đầu tư nào thay mặt cho công ty này. Vai trò của Open Bridge Limited được giới hạn ở việc xử lý thanh toán.

 English
 简体中文
 繁體中文
 Bahasa
Melayu
 Tiếng
Việt
 ไทย
 日本語
 한국어
 ភាសាខ្មែរ
 español
